Kurz gesagt: Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen Betriebe, deren Gesamtumsatz im Jahr 2026 über 800.000 Euro lag, bei Rechnungen an andere Unternehmen in Deutschland grundsätzlich E-Rechnungen ausstellen. Für alle anderen gilt das ab dem 1. Januar 2028. Wer schon 2027 betroffen ist, hat bis zum Jahreswechsel noch rund sechs Wochen, um Rechnungsprogramm, Postfach und Ablage vorzubereiten.
Dieser Ratgeber fasst die Regeln nach den Angaben des Bundesfinanzministeriums (BMF) zusammen und zeigt, was Sie technisch vorbereiten können. Er ersetzt keine Steuerberatung. Fragen zu Ihrem Einzelfall klären Sie bitte mit Ihrer Steuerberatung.
Was ist eine E-Rechnung?
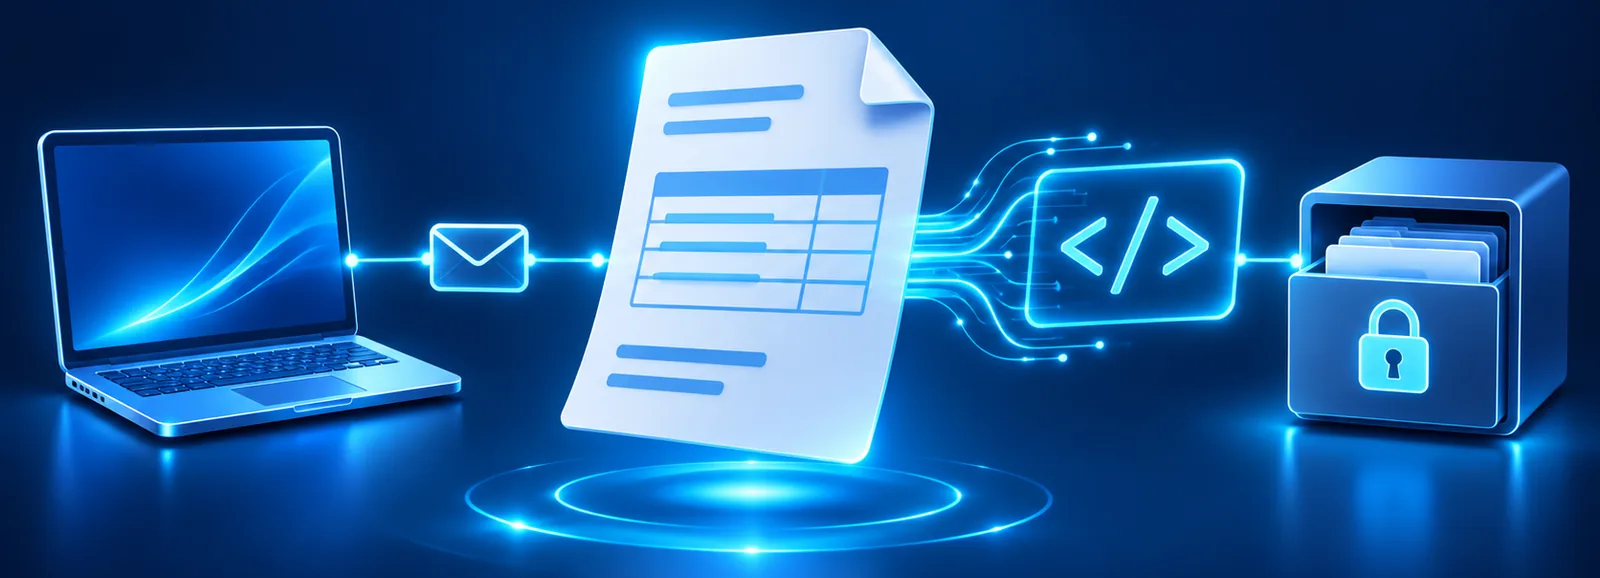
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format. In Deutschland ist das in der Regel eine XML-Datei, also eine Datei, die Buchhaltungsprogramme automatisch auslesen und weiterverarbeiten können. Den Aufbau legt eine europaweite Norm fest (EN 16931). Ein einfaches PDF per E-Mail ist laut BMF keine E-Rechnung, sondern eine „sonstige Rechnung“. Das gilt auch für die Papierrechnung.
In Deutschland sind zwei Formate üblich:
- XRechnung: eine reine XML-Datei. Zum Lesen brauchen Sie ein Anzeigeprogramm (Viewer), zum Beispiel den kostenlosen E-Rechnungsviewer der Finanzverwaltung im ELSTER-Portal.
- ZUGFeRD ab Version 2.0.1: ein PDF mit eingebetteter XML-Datei. Die Profile MINIMUM und BASIC-WL reichen nicht. Weichen PDF-Ansicht und XML voneinander ab, gilt der XML-Teil.
Andere Formate, etwa EDI-Verfahren, sind möglich, wenn beide Seiten sie vereinbaren und sich alle Pflichtangaben richtig und vollständig daraus auslesen lassen.
Wer ist ab wann betroffen?
Die Pflicht gilt für Umsätze zwischen inländischen Unternehmen. Die Übergangsregeln stehen in § 27 Absatz 38 des Umsatzsteuergesetzes:
- Seit 1. Januar 2025: Alle inländischen Unternehmen müssen E-Rechnungen empfangen können, auch Kleinunternehmer und zum Beispiel Vermieter, die umsatzsteuerlich als Unternehmer gelten. Dafür reicht laut BMF bereits ein E-Mail-Postfach.
- Bis 31. Dezember 2026: Alle dürfen noch Papierrechnungen ausstellen, PDF-Rechnungen nur mit Zustimmung des Empfängers.
- Ab 1. Januar 2027: Wer 2026 mehr als 800.000 Euro Gesamtumsatz hatte, muss E-Rechnungen ausstellen. Wer höchstens 800.000 Euro hatte, darf bis Ende 2027 weiter Papier- oder, mit Zustimmung, PDF-Rechnungen schicken.
- Ab 1. Januar 2028: E-Rechnungen sind grundsätzlich für alle Pflicht, abgesehen von den Ausnahmen unten. EDI-Verfahren, die nicht als E-Rechnung gelten, sind nur bis Ende 2027 zulässig. EDI-Verfahren, die die Anforderungen erfüllen, bleiben möglich.
Es zählt der Umsatz des Betriebs, der die Rechnung schreibt, nicht der des Empfängers. Maßgeblich ist der Gesamtumsatz im Sinne des Umsatzsteuergesetzes (§ 19 Absatz 2 UStG). Er ist nicht unbedingt dieselbe Zahl wie der Umsatz in Ihrer Auswertung. Lassen Sie ihn im Zweifel von Ihrer Steuerberatung bestimmen.
Welche Ausnahmen gibt es?
Keine E-Rechnung ist nötig bei:
- Rechnungen an Privatkunden,
- Kleinbetragsrechnungen bis 250 Euro brutto,
- Fahrausweisen,
- Rechnungen von Kleinunternehmern nach § 19 UStG (empfangen müssen sie E-Rechnungen trotzdem),
- vielen steuerfreien Umsätzen nach § 4 Nummer 8 bis 29 UStG, etwa Finanzdienstleistungen oder Wohnungsvermietung,
- Leistungen an juristische Personen, die nicht unternehmerisch handeln, zum Beispiel an viele Vereine in ihrem nichtunternehmerischen Bereich.
Barzahlung ist dagegen keine Ausnahme. Laut BMF braucht zum Beispiel auch der Materialeinkauf eines Betriebs im Baumarkt über 250 Euro nach Ablauf der Übergangsfrist eine E-Rechnung. Für private Einkäufe gilt das nicht. Rechnungen an Behörden sind ein eigenes Thema: Dort gelten zusätzlich eigene Vorschriften, etwa die E-Rechnungsverordnung des Bundes.
Was passiert ohne E-Rechnung?
Stellt ein Betrieb trotz Pflicht keine E-Rechnung aus, ist das laut BMF-Schreiben vom 15. Oktober 2026 keine Ordnungswidrigkeit nach § 26a Absatz 2 Nummer 1 UStG. Folgenlos ist es trotzdem nicht: Eine Papier- oder PDF-Rechnung ist dann keine ordnungsgemäße Rechnung. Das kann den Vorsteuerabzug des Kunden erschweren. Ob er trotzdem möglich ist, etwa nach einer nachträglichen Berichtigung als E-Rechnung, hängt vom Einzelfall ab. Außerdem hat der Kunde dann einen zivilrechtlichen Anspruch auf eine E-Rechnung. Rechnen Sie deshalb damit, dass Geschäftskunden ab 2027 gezielt nachfragen.
Neu seit Oktober 2026: ergänzende Regeln des BMF
Mit einem weiteren Schreiben vom 15. Oktober 2026 hat das BMF einige Fragen aus der Praxis geklärt:
- Leistungsbeschreibung: Art, Umfang und Inhalt der Leistung und gegebenenfalls der Leistungsort müssen im strukturierten Teil stehen. Die Angaben müssen die Leistung eindeutig erkennen und steuerlich einordnen lassen, aber nicht jedes Detail beschreiben. Ein bloßer Verweis auf eine Anlage reicht nicht. Ergänzungen wie Stundennachweise dürfen als eingebetteter Anhang mitkommen, zum Beispiel als PDF.
- Kunde als Unternehmer nicht erkennbar: Konnte ein Betrieb auch bei ordentlicher Sorgfalt nicht erkennen, dass sein Kunde für ein Unternehmen kauft, wird die fehlende E-Rechnung nicht beanstandet.
- Abschlagsrechnungen: Abschläge, die vor Beginn Ihrer Pflicht gestellt werden, müssen keine E-Rechnung sein, auch wenn die Leistung erst später erbracht wird.
- Endrechnungen: Bis zum 30. Juni 2030 dürfen bereits bezahlte Abschläge vereinfacht abgezogen werden, als Summe im strukturierten Teil oder in einem eingebetteten Anhang, auf den die Rechnung ausdrücklich hinweist.
- Rabatte und Bruttopreise: Auf eine schriftliche Rabatt- oder Bonusvereinbarung darf die Rechnung allgemein verweisen, wenn sich die Unterlagen dazu kurzfristig vorlegen und eindeutig prüfen lassen. Bei Rechnungen auf Basis von Bruttopreisen dürfen bis Ende 2027 im strukturierten Teil die Gesamtsummen je Steuersatz stehen. Die Einzelpositionen kommen dann in eine lesbare Anlage, auf die die Rechnung hinweist.
- Bauleistungen: Im strukturierten Teil reichen derzeit die Gewerke mit Summen. Das Leistungsverzeichnis kommt als lesbare Anlage dazu.
- Korrekturen: Muss eine E-Rechnung berichtigt werden, geschieht das ebenfalls als E-Rechnung.
Checkliste: Das sollten Sie jetzt vorbereiten
- Umsatz 2026 einschätzen: Klären Sie mit Ihrer Steuerberatung, ob Sie über 800.000 Euro liegen und damit ab Januar 2027 betroffen sind.
- Rechnungsprogramm prüfen: Kann Ihre Buchhaltungs- oder Branchensoftware XRechnung oder ZUGFeRD erzeugen? Fragen Sie beim Anbieter nach, ob die Funktion in Ihrem bestehenden Tarif enthalten ist. Oft genügt ein Update oder eine Einstellung.
- Testrechnung prüfen: Eine Prüfung (Validierung) ist keine Voraussetzung dafür, dass die Rechnung gilt. Das BMF hält sie aber schon beim Erstellen für sinnvoll, weil sie fehlende Angaben aufdeckt. Nicht jeder Hinweis des Prüfprogramms bedeutet dabei, dass steuerlich keine E-Rechnung vorliegt. Viele Programme prüfen selbst, die Koordinierungsstelle für IT-Standards (KoSIT) stellt außerdem einen freien Prüfer bereit.
- Stammdaten pflegen: Hinterlegen Sie bei Geschäftskunden die Adresse, an die Rechnungen gehen sollen. Für Rechnungen an Behörden brauchen Sie meist zusätzlich deren Leitweg-ID.
- Empfang und Bearbeitung regeln: Eine eigene Adresse wie rechnung@ihre-firma.de verhindert, dass Rechnungen im allgemeinen Posteingang untergehen. Legen Sie fest, wer Rechnungen prüft, weiterleitet und freigibt, wer Zugriff hat und wer vertritt. Damit Mails zuverlässig ankommen, hilft der Ratgeber E-Mail funktioniert nicht im Unternehmen.
- Vor gefälschten Rechnungen schützen: Betrüger verschicken gefälschte Rechnungen oder melden angeblich geänderte Bankverbindungen. Gleichen Sie neue Kontodaten immer über einen bekannten Kontaktweg ab, zum Beispiel per Rückruf unter der gespeicherten Nummer. Mehr dazu im Ratgeber IT-Sicherheit für Unternehmen einfach erklärt.
- Ablage und Aufbewahrung klären: Rechnungen sind acht Jahre aufzubewahren, gerechnet ab dem Ende des Jahres, in dem die Rechnung ausgestellt wurde. Bei einer E-Rechnung muss mindestens die XML-Datei unverändert und lesbar erhalten bleiben. Enthalten das PDF oder ein Anhang zusätzliche wichtige Angaben, bewahren Sie diese mit auf. Ein Ausdruck ersetzt die Datei nicht. Ein Postfach allein ist noch keine geordnete Ablage. Die Ablage sollte nachvollziehbar sein, damit Sie jede Rechnung schnell wiederfinden.
- Datensicherung einbeziehen: Prüfen Sie, wo Ihre E-Rechnungen gespeichert werden, wer darauf zugreifen darf und ob die Dateien regelmäßig gesichert werden. Testen Sie auch, ob sich archivierte Rechnungen wiederherstellen und anzeigen lassen. Worauf es bei der Sicherung ankommt, zeigt der Ratgeber Datensicherung bei Microsoft 365.
- Mit Kunden und Lieferanten abstimmen: Klären Sie Format und Übermittlungsweg, etwa E-Mail oder Portal. Das Gesetz schreibt keinen bestimmten Weg vor.
Häufige Fragen
Darf ich weiter PDF-Rechnungen per E-Mail schicken?
Bis Ende 2026 ja, wenn der Empfänger zustimmt. Lag Ihr Gesamtumsatz 2026 bei höchstens 800.000 Euro, gilt das noch bis Ende 2027. Danach nicht mehr bei Rechnungen an Unternehmen in Deutschland.
Muss ich als Kleinunternehmer etwas tun?
Sie müssen keine E-Rechnungen ausstellen, aber empfangen können. Ein E-Mail-Postfach reicht dafür. Bewahren Sie die erhaltenen Dateien unverändert auf.
Wie öffne ich eine XRechnung?
Mit einem Viewer. Die Finanzverwaltung bietet im ELSTER-Portal einen kostenlosen E-Rechnungsviewer an. Viele Buchhaltungsprogramme zeigen die Dateien ebenfalls an.
Brauche ich eine Leitweg-ID?
Nur für Rechnungen an Behörden. Zwischen Unternehmen ist keine Leitweg-ID nötig.
Fazit
Für Betriebe mit mehr als 800.000 Euro Umsatz wird es zum Jahreswechsel ernst, für alle anderen ein Jahr später. Wer jetzt Rechnungsprogramm, Empfang und Archiv prüft, startet ohne Hektik. Bei der technischen Seite unterstützt Sie unser IT-Service: vom sicheren Rechnungspostfach über die digitale Ablage bis zur Datensicherung. Welche steuerlichen Anforderungen für Ihren Betrieb gelten, klären Sie bitte mit Ihrer Steuerberatung. Schreiben Sie uns einfach, wie Sie heute Rechnungen schreiben und empfangen.
Quellen: BMF: Fragen und Antworten zur E-Rechnung (Orientierungshilfe, Stand 29.10.2026) (öffnet neues Fenster), BMF-Schreiben vom 15.10.2026 (III C 5 - S 7287-a/00019/021/017) (öffnet neues Fenster), § 27 UStG (öffnet neues Fenster), ELSTER: E-Rechnungsviewer (öffnet neues Fenster), KoSIT: XRechnung (öffnet neues Fenster) (abgerufen am 17.11.2026).